Паллетный бизнес в России: тихая отрасль, которая перестала быть незаметной
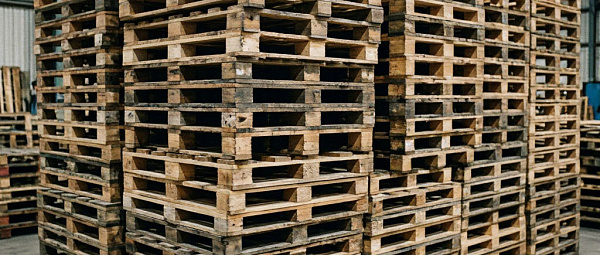
Деревянный поддон — самая «скучная» вещь в логистике, пока он не закончится. Лет десять назад паллеты воспринимались как расходник на копейки, а сегодня это самостоятельный рынок с сотнями миллионов рублей оборота, растущими ценами, регуляторным давлением и новыми бизнес-моделями. Разбираемся, что происходит с паллетным бизнесом в России и куда он движется.
Размеры рынка: от 190 до 210 миллионов поддонов в год
По оценкам Национального тарного союза, годовой рынок деревянных поддонов в России — и новых, и бывших в употреблении — составляет порядка 190–210 млн штук. Оценка опирается на европейский ориентир: одному жителю страны в год нужен как минимум один поддон, а большие расстояния внутри России добавляют свой коэффициент.
Производство новых поддонов заметно скромнее оборотного сегмента. По данным TK Solutions, в 2024 году в России выпустили около 66,5 млн новых штук — примерно 30% всего рынка. Аналитики BusinesStat называют близкую цифру: 67 млн паллет по итогам 2024 года, рост на 13,5% год к году. При этом рост тормозится: после рывка на 13% в 2023-м прирост в 2024-м составил всего 1,6%, а на 2025-й прогнозировался почти нулевой — около 1,4%.
С более поздними оценками картина расходится: по данным Alto Consulting Group, выпуск 2025 года достиг 158,5 млн штук (+141% за год), а 72,9% производства сосредоточено в Центральном федеральном округе. Такой скачок за один год объясняется скорее методикой учёта (широкие коды ОКПД2, включая тару, производимую внутри предприятий), чем реальным удвоением отрасли, поэтому для целостной картины разумнее опираться на отраслевые оценки в районе 65–70 млн новых поддонов в год.
География производства по-прежнему центрально-затратная: Приволжский округ на втором месте, Северо-Западный на третьем, а Дальний Восток даёт менее 300 тыс. штук.
Кто и зачем покупает паллеты
Классическая структура спроса не изменилась десятилетиями: транспортная отрасль, складская логистика, промышленность и ритейл. Около половины рынка традиционно держит пищевая промышленность — поддоны там нужны под стандарты и оборачиваются постоянно.
Но за последние годы появился мощный новый драйвер — маркетплейсы и e-commerce. Рост складской инфраструктуры, распределительных центров и товарооборота онлайн-торговли подтолкнул производство паллет вверх: именно складская логистика стала одним из главных факторов роста 13,5% в 2024 году. При этом в 2026 году рынок столкнулся и с обратной стороной: сокращение оборота паллет через маркетплейсы и пожары на распределительных центрах выбили, по оценкам «Юнипулинга», около 2–2,2 млн поддонов летом, а с учётом рыночной оборачиваемости рынок может недосчитаться до 24 млн штук в год — это порядка 11% ёмкости рынка.
Экосбор: главный удар по экономике новых поддонов
Постановление Правительства № 2414 включило деревянные поддоны в перечень товаров, отходы от которых подлежат утилизации. Производители теперь обязаны отчитываться и платить экологический сбор. При массе поддона в 20 кг он составил 12 руб. за штуку в 2024-м, 39 руб. в 2025-м и 57 руб. в 2026-м — рост почти в пять раз за два года.
Дальше эффект идёт по цепочке: производители закладывают сбор в цену, минимум +51 руб. к цене уже в 2025-м и ещё +57 руб. в 2026-м. Сопутствующие факторы — рост цен на пиломатериал, топливо и перевозки — добавили к этому двузначный рост стоимости: за два последних года средняя цена новых поддонов выросла примерно на 20%. Новые поддоны сегодня стоят от 440 руб. за штуку, б/у — 130–150 руб.
Качество при этом падает: производители всё чаще делают новые поддоны из технической древесины 3 сорта естественной влажности — для пищевой промышленности и автоматических линий упаковки они непригодны, а с каждым оборотом 3–5% паллет безвозвратно выбывают.
Смена бизнес-модели: от продажи к аренде
Самое интересное в отрасли — сдвиг самой модели бизнеса. Рост стоимости тары сделал владение поддонами дорогим удовольствием, и рынок разворачивается от «купить и забыть» к аренде и пулингу.
Логика проста. При покупке компании замораживают капитал в таре, теряют её у торговых сетей и платят скрытые издержки — ремонт, персонал, утилизацию. Федеральные сети ввели жёсткие регламенты: не забрал поддоны с РЦ за установленный срок — тара переходит сети. По кейсам, в тестовом режиме компании теряли до 65% своей тары.
Аренда решает часть этих проблем: капитал не замораживается, ответственность за экосбор и оборот лежит на операторе, количество поддонов гибко подстраивается под сезон. По оценке «Юнипулинга», переход на аренду экономит до 23–43% затрат на тару — в одном из расчётов на примере 10 тыс. поддонов в месяц экономия составила около 9 млн руб. в год. Мировой рынок движется туда же: глобальные игроки вроде CHEP десятилетиями строят модель аренды, и аналитики отмечают рост этого сегмента как ключевой тренд отрасли.
Есть и «бесплатный» сегмент — обмен и б/у. Спрос на оборотные поддоны устойчив, на рынке ежедневно висят тысячи тендеров: от закупок по 33 тыс. руб. для госучреждений до лотов на 10–14 млн руб. для агрохолдингов.
Пластик против дерева
Пластиковые поддоны — давний конкурент деревянных, и их позиции усиливаются. Дерево сегодня стоит до 1000 руб. за штуку и живёт 1–2 года; пластик — до 7000 руб., но служит до 10 лет и не требует ремонта. Для пищевой, фармацевтической промышленности и складов с автоматикой пластик часто оказывается дешевле в расчёте на цикл использования.
Главная преграда — отсутствие развитого рынка оборота пластиковой тары: пока это ниша автоматизированных складов и гигиенически чувствительных производств, а не массовый сегмент. Но по мере роста цен на дерево и ужесточения требований сетей разрыв в экономике сокращается, и пластик отвоёвывает сегмент за сегментом.
Как выглядит сам бизнес
Порог входа в производство паллет низкий — поэтому на рынок приходят и остаются десятки малых предприятий, нередко делающих поддоны как побочный вид деятельности у деревообработки.
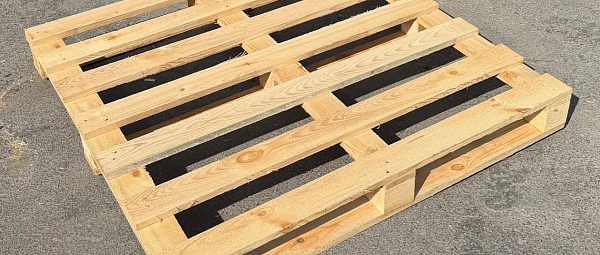
Классическая схема: закупка пиломатериала (в основном технической древесины, обапола, горбыля), распил, сборка на гвоздях или скобах, штабелирование и отгрузка. Стандартные размеры — 1200×800 и 1200×1000 мм по ГОСТ 33757-2016 (наследнику ГОСТ 9078-84 и 9557-87). Спрос стабилен круглый год, в пики — ноябрь-декабрь и май-июнь — объёмы вырастают на 30–50%.
Две базовые модели:
- Продажа новых поддонов. Проще организовать, выше маржа на единицу, быстрый оборот. Минус — зависимость от текущего спроса и сезонности.
- Аренда и возвратные системы (пулинг). Требует капитала в парк паллет, но даёт стабильный ежемесячный доход и привязывает клиента. Эксперты отрасли советуют стартовать с продажи и подключать аренду при загрузке от 1000 паллет в месяц, переходя к гибридной модели вроде «60% продаж + 40% аренды».
Риски и что дальше
Отрасль заходит в непростой период. Краткосрочно — умеренный рост на 2–4% и дефицит качественной тары: цены продолжают расти, качество новых паллет падает, а потери от пожаров и регламентов сетей уже заметны. Скрытая угроза — налоговые доначисления для производителей, не сдававших отчётность по экосбору в прошлые периоды.
В горизонте нескольких лет паллетный бизнес в России будет определяться тремя процессами:
- Смена модели владения — от покупки к аренде, особенно в ритейле и FMCG. Именно здесь формируется новая прибыль: не в цене поддона, а в сервисе оборота.
- Вымывание низкого качества. Регуляторное давление и требования торговых сетей убыстрят уход с рынка кустарных производителей и рост доли сертифицированной тары по ГОСТ 33757-2016.
- Медленная дифференциация материала. Пластик займёт автоматизированные и гигиенически чувствительные склады, дерево останется массовым сегментом, но по более высокой цене.
Паллетный бизнес в России перестал быть незаметным приложением к логистике. Сегодня это отрасль, где решают не гвозди и доски, а система учёта, возврата и аренды — и тем, кто успеет выстроить сервисную модель раньше конкурентов, достанется самый ценный актив этого рынка: контроль над оборотом тары.